Polska Strefa Inwestycji 2027 – prostsze zasady rozliczania decyzji w podatku dochodowym
01/10/2026
- In Aktualności
- Comments are off for this post
Rozbudowa zakładu może zwiększyć efektywność produkcji i przynieść korzyść podatkową. O jej wartości decyduje jednak również to, jaki dochód obejmie zwolnienie i czy firma zdąży wykorzystać dostępny limit pomocy.
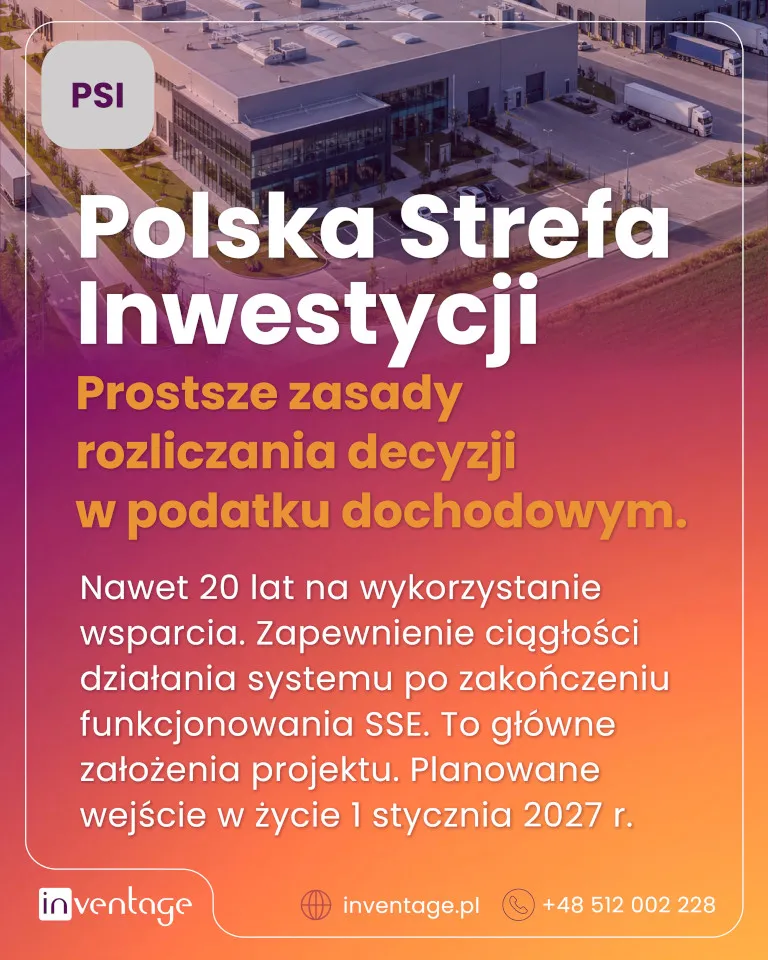
‼️ 29 września 2026 r. rząd przyjął projekt zmian w Polskiej Strefie Inwestycji. Nowe przepisy mają wejść w życie zasadniczo 1 stycznia 2027 r. To nadal projekt — ostateczne zasady będą zależeć od zakończenia procesu legislacyjnego.
Co ma się zmienić?
🔸 Prostsze rozliczanie decyzji. Projekt zakłada odejście od wykazywania tzw. „ścisłych powiązań” między nową inwestycją a istniejącym majątkiem. Przy ustalaniu zakresu zwolnienia kluczowe mają być rodzaj działalności wskazany w decyzji o wsparciu oraz teren jej prowadzenia.
🔸 Więcej czasu na wykorzystanie pomocy. Decyzje o wsparciu mają obowiązywać od 15 do maksymalnie 20 lat, zależnie od obszaru kraju.
🔸 Opinia Szefa KAS przy większej pomocy. Obowiązek ma dotyczyć decyzji, w których maksymalna wartość pomocy publicznej wynosi co najmniej 40 mln zł. To próg wartości pomocy, a nie kosztu inwestycji.
Zmiany mają również zapewnić ciągłość działania systemu po zakończeniu funkcjonowania specjalnych stref ekonomicznych (SSE) z końcem 2026 r.
Dla firmy planującej rozwój to sygnał, aby połączyć budżet inwestycji z analizą podatkową. Warto sprawdzić zakres planowanej działalności, kwalifikację wydatków, harmonogram projektu i prognozowany dochód, który może podlegać zwolnieniu.
Dłuższy okres wsparcia może ułatwić wykorzystanie pomocy. Sam w sobie nie gwarantuje jednak większych oszczędności — znaczenie mają warunki konkretnej inwestycji i przyszłe wyniki firmy.
W Inventage analizujemy rozliczenia podatkowe i możliwości wykorzystania ulg, pomagając identyfikować potencjał finansowy oraz ryzyka związane z planowanymi działaniami.
Planujesz rozbudowę zakładu lub nową inwestycję? Porozmawiaj z ekspertami Inventage o jej podatkowych skutkach i możliwościach ograniczenia obciążeń.
🌐 www.inventage.pl
📞 +48 512 002 228
📧 [email protected]
Materiał ma charakter ogólny i informacyjny. Nie stanowi porady prawnej ani podatkowej. Każdy przypadek wymaga indywidualnej analizy.