Nowy urząd skarbowy od 2027 r.? Sprawdź, czy dotyczy to Twojej firmy
16/10/2026
- by tomp
- In Aktualności
- Comments are off for this post
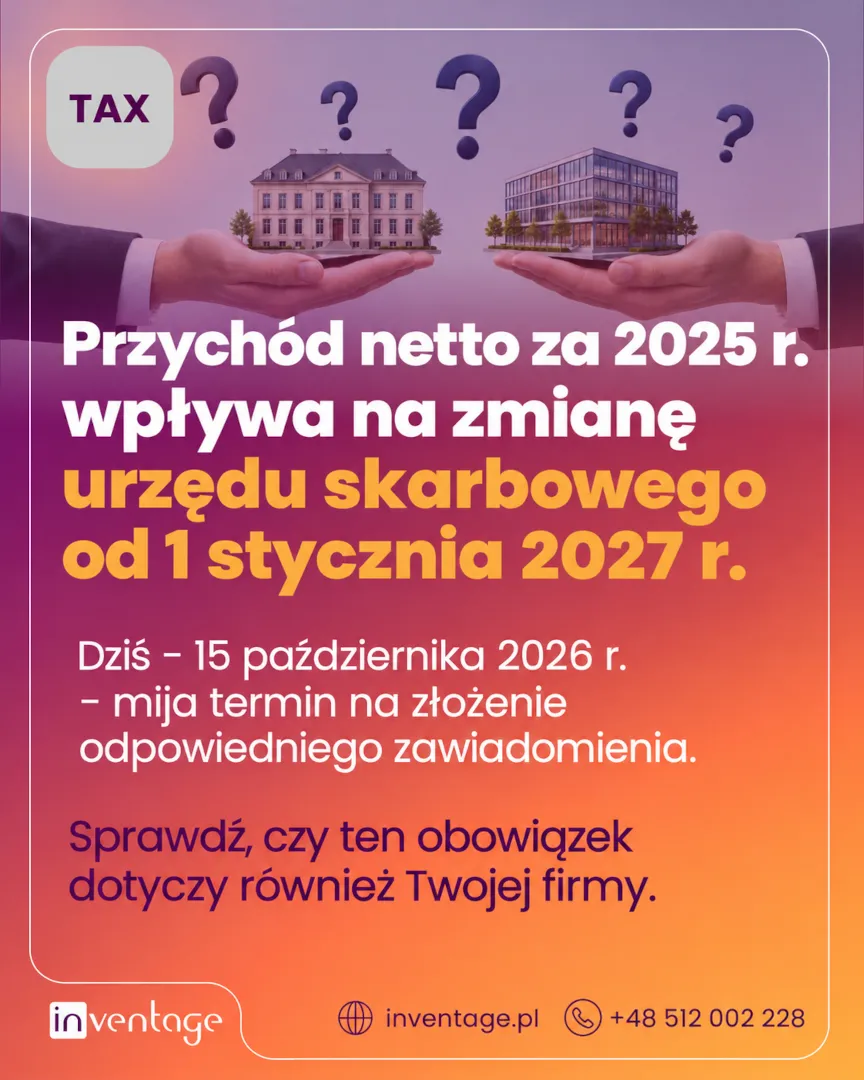
Wzrost przychodu netto ze sprzedaży za 2025 r. oznacza dla podatnika zmianę urzędu skarbowego.
Dla zarządu i CFO to konkretny punkt do sprawdzenia jeszcze przed zamknięciem planów na 2027 rok.
Jeżeli rok podatkowy spółki pokrywał się z kalendarzowym, a przychód netto ze sprzedaży towarów, wyrobów i usług za 2025 r. wyniósł co najmniej 3 mln euro może oznaczać przejście do wyspecjalizowanego urzędu od 1 stycznia 2027 r.
Natomiast przy przychodzie netto powyżej 100 mln euro właściwy będzie ogólnopolski urząd – Pierwszy Mazowiecki Urząd Skarbowy.
📌 Jeżeli zmiana dotyczy Twojej spółki, pisemne zawiadomienie należy złożyć do dotychczasowego naczelnika urzędu skarbowego do 15 października 2026 r.
Warto pamiętać, że pominięcie terminu nie zatrzyma przejścia do nowego urzędu, ale może prowadzić do składania deklaracji do niewłaściwego organu i zbędnej korespondencji z urzędami.
Wątpliwości co do przekroczenia progu warto zatem wyjaśnić przed 15 października, a nie po 1 stycznia.
Warto także sprawdzić, kiedy i na jakich zasadach Spółka wraca do urzędu właściwego miejscowo.
Takie przygotowanie ogranicza ryzyko błędów i dodatkowej pracy związanej z ich wyjaśnianiem.
W Inventage analizujemy poprawność rozliczeń podatkowych i pomagamy identyfikować ryzyka oraz możliwości zgodnego z prawem ograniczenia obciążeń. Bezpieczeństwo finansowe firmy wymaga również pilnowania obowiązków, które pojawiają się wraz ze wzrostem działalności.
Porozmawiaj z ekspertami Inventage o obszarach rozliczeń, które warto zweryfikować.
🌐 www.inventage.pl
📞 +48 512 002 228
📧 [email protected]
Materiał ma charakter ogólny i informacyjny. Nie stanowi porady prawnej ani podatkowej. Każdy przypadek wymaga indywidualnej analizy.