Fundacja rodzinna a podatek od nieruchomości – co należy sprawdzić?
20/10/2026
- In Aktualności
- Comments are off for this post
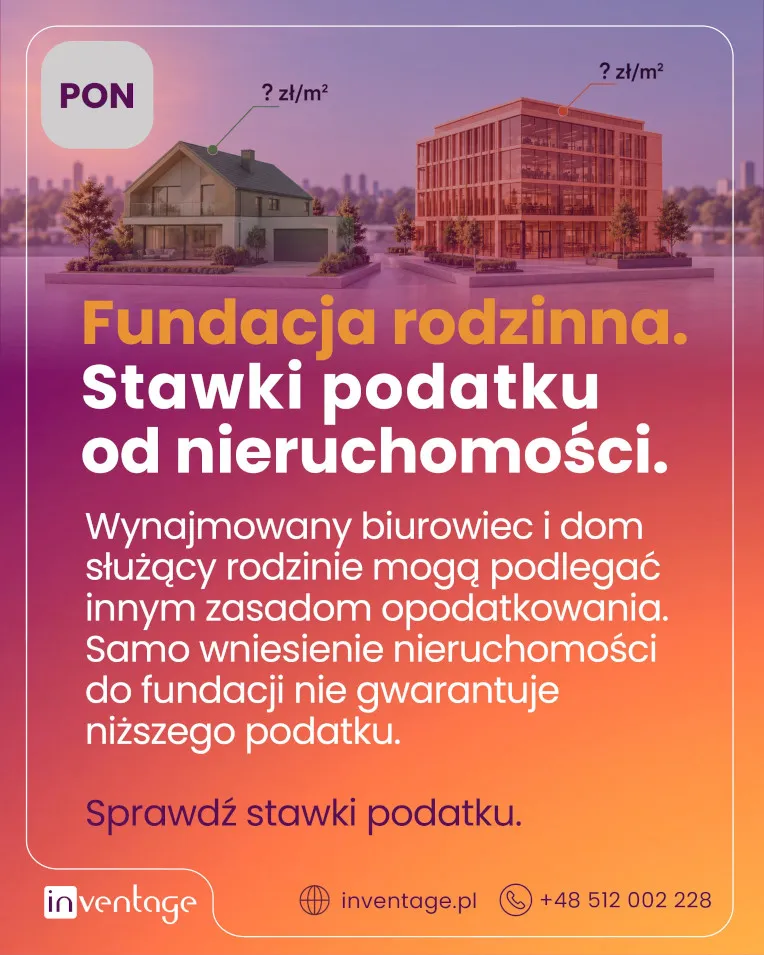
Przeniesienie nieruchomości do fundacji rodzinnej nie gwarantuje niższego podatku od nieruchomości.
Ustawa o fundacji rodzinnej pozwala jej prowadzić działalność gospodarczą m.in. w zakresie najmu i dzierżawy. Nieruchomości związane z taką działalnością mogą podlegać stawkom właściwym dla działalności gospodarczej. Sukcesyjny cel fundacji rodzinnej sam w sobie tego nie wyklucza.
Nie oznacza to jednak, że wszystkie nieruchomości fundacji rodzinnej należy automatycznie opodatkować według stawek właściwych dla działalności gospodarczej.
Interpretacja ogólna Ministra Finansów i Gospodarki z 27 listopada 2025 r. wskazuje, że przy podmiotach łączących działalność gospodarczą z inną działalnością trzeba ocenić związek konkretnych nieruchomości z biznesem. Znaczenie ma ich wykorzystanie lub możliwość wykorzystania w działalności. Sam chwilowy brak najemcy nie musi więc uzasadniać niższej stawki.
Odrębnej oceny wymagają budynki mieszkalne. Przepisy przewidują dla nich szczególne zasady — stawka właściwa dla działalności gospodarczej dotyczy budynków mieszkalnych lub ich części zajętych na jej prowadzenie.
Dla fundatora i zarządu fundacji oznacza to konieczność sprawdzenia:
- rodzaju i przeznaczenia poszczególnych nieruchomości;
- sposobu korzystania z nich przez fundację, beneficjentów i najemców;
- umów oraz dokumentacji potwierdzającej ich wykorzystanie;
- zgodności deklaracji z rzeczywistym stanem i stawkami przyjętymi przez gminę.
Błędna kwalifikacja może oznaczać zarówno niepotrzebny koszt, jak i ryzyko zaległości podatkowej.
W Inventage analizujemy poprawność rozliczeń podatku od nieruchomości. Weryfikujemy dokumentację i kwalifikację obiektów, wskazując potencjalne nadpłaty oraz obszary ryzyka.
Planujesz wniesienie nieruchomości do fundacji rodzinnej lub sprawdzasz jej obecne rozliczenia? Skontaktuj się z ekspertami Inventage i zweryfikuj podstawy zastosowanych stawek.
🌐 www.inventage.pl
📞 +48 512 002 228
📧 [email protected]
Materiał ma charakter ogólny i informacyjny. Nie stanowi porady prawnej ani podatkowej. Każdy przypadek wymaga indywidualnej analizy.