Podatek cyfrowy 2027 – Ile zapłaci Twoja firma?
28/09/2026
- In Aktualności
- Comments are off for this post
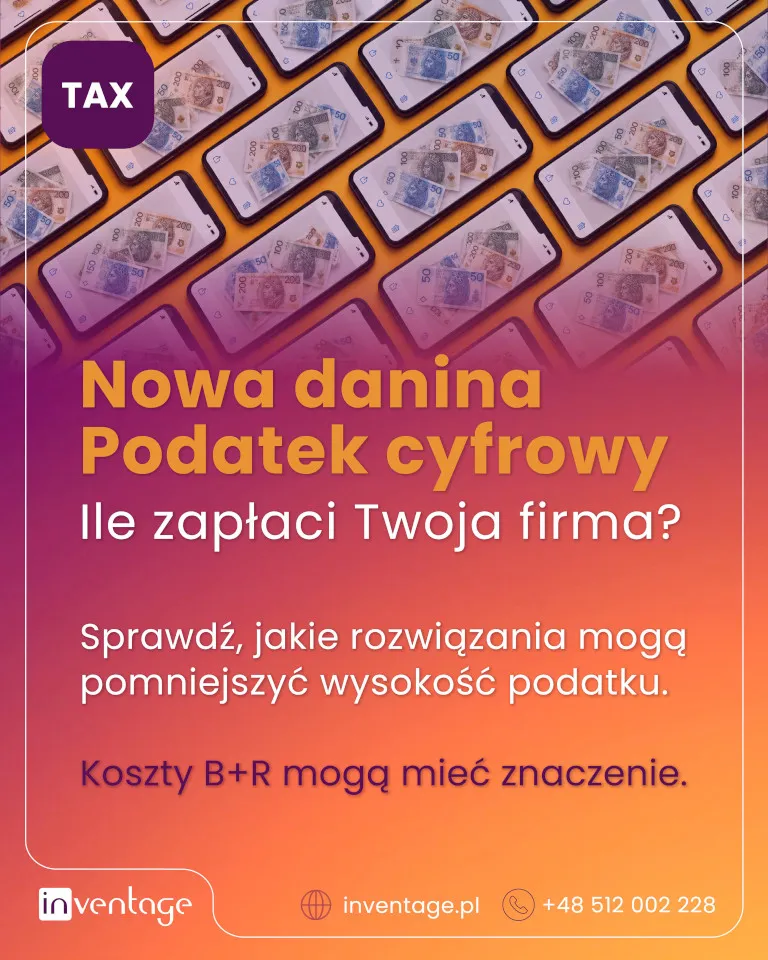
Ministerstwo Cyfryzacji 31 lipca 2026 r. opublikowało projekt przepisów dotyczących wprowadzenia podatku od usług cyfrowych które mają wejść w życie od 1 stycznia 2027 r.
Projekt zakłada opodatkowanie przychodów z określonych usług cyfrowych świadczonych na polskim rynku i jest obecnie przedmiotem dalszych prac legislacyjnych. Ostateczny kształt regulacji może więc jeszcze ulec zmianie.
Na chwilę obecną jednym z istotnych elementów projektowanych przepisów jest mechanizm dotyczący kosztów działalności B+R.
Zgodnie z projektem, obliczony podatek cyfrowy będzie można pomniejszyć m.in. o koszty uzyskania przychodów poniesione na B+R, w zakresie określonym w art. 18d ust. 2 ustawy CIT. Oznacza to, że odpowiednio zidentyfikowane i udokumentowane koszty B+R mogą mieć znaczenie nie tylko dla rozliczenia ulgi B+R w podatku dochodowym, ale również dla wysokości potencjalnego zobowiązania z tytułu podatku od usług cyfrowych.
Nie oznacza to jednak, że sama ulga B+R jest odliczana od podatku cyfrowego. Projekt przewiduje odrębny mechanizm pomniejszenia podatku cyfrowego o określone koszty B+R. Istotne będzie zidentyfikowanie, które nakłady poniesione na działalność cyfrową można będzie zaliczyć jako koszty kwalifikowane związane z prowadzeniem działalności B+R w rozumieniu art. 18 d ust.2 ustawy CIT.
W związku z tym szczególne znaczenie będzie miał proces identyfikacji działalności B+R, przypisywania do niej kosztów oraz dokumentowania prac, w tym prawidłowe wyodrębnienie kosztów. W branży cyfrowej granica między działalnością B+R a rutynowym utrzymaniem oprogramowania może być trudna do wyznaczenia. B+R warto więc szukać w pracach nad nowymi systemami i algorytmami, architekturą oprogramowania czy zwiększaniem wydajności istniejących technologii. Kluczowe jest jednak, aby prace te miały twórczy charakter i wykraczały poza rutynowe działania, takie jak bieżące utrzymanie, konfiguracja czy usuwanie typowych błędów.
Odpowiednie przygotowanie dokumentacji B+R może mieć znaczenie nie tylko dla obecnego rozliczenia ulgi B+R, ale również dla kalkulacji podatku cyfrowego.
Należy jednak zaznaczyć, że są to rozwiązania projektowane i ich ostateczny kształt może się zmienić w toku dalszych prac legislacyjnych.
Przygotowanie do nowego podatku – jeśli wejdzie w życie – warto zacząć od analizy kosztów, które mogą go pomniejszyć. W Inventage pomagamy między innymi identyfikować działalność B+R, przypisywać do niej koszty i usystematyzować sposób dokumentowania projektów B+R tak, aby jak największa część wydatków mogła pomniejszyć podstawę opodatkowania.
Porozmawiaj o tym z naszym ekspertem:
🌐 www.inventage.pl
📞 +48 512 002 228
📧 [email protected]
Stan wiedzy na 25.09.2026 r. Opisane rozwiązania są przedmiotem prac legislacyjnych i mogą ulec zmianie.
Materiał ma charakter ogólny i informacyjny. Nie stanowi porady prawnej/ podatkowej. Każdy przypadek wymaga indywidualnej analizy.