Przedawnienia podatkowe z końcem 2026 roku – co to oznacza dla firm?
16/11/2026
- In Aktualności
- Comments are off for this post
Przedawnienie podatkowe z końcem 2026 roku – o czym warto pamiętać?
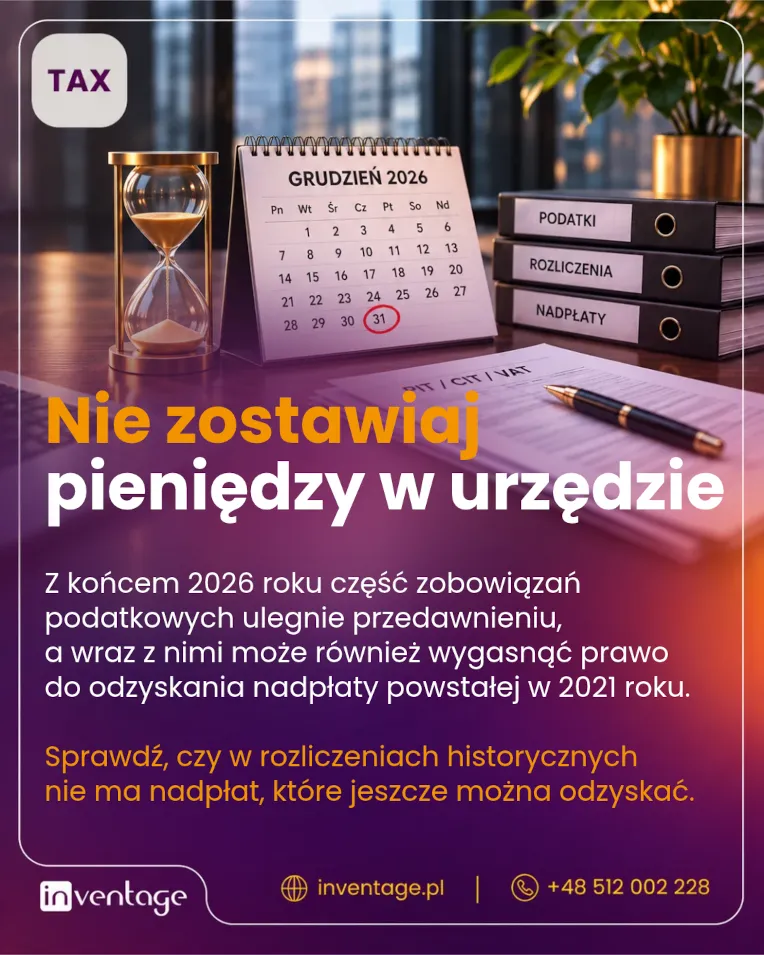
Koniec 2026 roku to ważna data dla podatników. Z jednej strony oznacza wygaśnięcie wielu zobowiązań podatkowych za wcześniejsze lata, z drugiej – może bezpowrotnie zamknąć drogę do odzyskania nadpłaconych podatków. Warto więc sprawdzić, które rozliczenia ulegną przedawnieniu i czy zbliżający się termin nie oznacza ostatniej szansy na uzyskanie realnych oszczędności podatkowych.
Zgodnie z art. 70 § 1 Ordynacji podatkowej zobowiązania podatkowe przedawniają się z upływem 5 lat, licząc od końca roku kalendarzowego, w którym upłynął termin płatności podatku. Oznacza to, że 31 grudnia 2026 r. upływa podstawowy termin przedawnienia zobowiązań, których termin płatności przypadał w 2021 roku.
Mechanizm ten obejmuje najważniejsze podatki rozliczane przez przedsiębiorców, w tym PIT, CIT, VAT, akcyzę oraz podatki lokalne. W praktyce z końcem 2026 roku przedawniają się następujące zobowiązania:
- Podatek dochodowy od osób fizycznych (PIT) – zobowiązania wynikające z rocznych rozliczeń PIT za 2020 rok, których termin płatności przypadał w 2021 roku.
- Podatek dochodowy od osób prawnych (CIT) – zobowiązania z tytułu CIT za 2020 rok w przypadku podatników, których rok podatkowy pokrywał się z rokiem kalendarzowym. Przy innym roku podatkowym decydujący jest termin płatności podatku.
- Podatek od towarów i usług (VAT) – w przypadku standardowych rozliczeń miesięcznych zobowiązania za okresy od grudnia 2020 r. do listopada 2021 r. Przy rozliczeniach kwartalnych przedawnienie obejmuje VAT za IV kwartał 2020 r. oraz I–III kwartał 2021 r. Natomiast VAT za grudzień 2021 r., płatny w styczniu 2022 r., przedawni się z końcem 2027 roku.
- Podatek akcyzowy – w przypadku standardowych rozliczeń miesięcznych przedawniają się zobowiązania za okresy od grudnia 2020 r. do listopada 2021 r., dla których termin płatności przypadał w 2021 roku. Akcyza jest zasadniczo rozliczana do 25. dnia miesiąca następującego po miesiącu, w którym powstał obowiązek podatkowy. Szczególne zasady dotyczą jednak m.in. energii elektrycznej, wyrobów węglowych, samochodów osobowych, importu oraz wyrobów objętych procedurą zawieszenia poboru akcyzy. W tych przypadkach termin przedawnienia wymaga uwzględnienia właściwych zasad powstawania zobowiązania i jego płatności.
- Podatek od nieruchomości, podatek rolny i podatek leśny – w przypadku osób prawnych i jednostek organizacyjnych przedawniają się zobowiązania, których raty były płatne w 2021 roku. Dla podatku od nieruchomości i podatku leśnego są to raty miesięczne, natomiast dla podatku rolnego – cztery raty roczne. W przypadku osób fizycznych, których zobowiązania powstają na podstawie doręczanych decyzji ustalających, przedawnienie obejmuje zobowiązania z terminami płatności przypadającymi w 2021 roku. Dodatkowo 31 grudnia 2026 r. upływa pięcioletni termin na doręczenie decyzji ustalających zobowiązania za 2021 rok, jeżeli podatnik nie złożył wymaganej informacji podatkowej lub nie ujawnił w niej wszystkich danych niezbędnych do ustalenia zobowiązania. W pozostałych typowych przypadkach trzyletni termin na ustalenie zobowiązania za 2021 rok upłynął już 31 grudnia 2024 r.
- Podatek od środków transportowych – zobowiązania osób fizycznych i prawnych, których terminy płatności przypadały w 2021 roku. Podatek jest płatny w dwóch ratach, do 15 lutego i 15 września, z odrębnymi zasadami w przypadku powstania obowiązku podatkowego w trakcie roku.
Co oznacza to w praktyce?
Przedawnienie powoduje wygaśnięcie zobowiązania podatkowego, a tym samym eliminuje możliwość skutecznego dochodzenia podatku objętego przedawnieniem. Nie oznacza jednak, że wszystkie zdarzenia gospodarcze z danego okresu tracą znaczenie – niektóre z nich mogą nadal wpływać na rozliczenia za kolejne lata. Upływ terminu przedawnienia pozwala również na uporządkowanie dokumentacji podatkowej, pod warunkiem upewnienia się, że nie jest ona potrzebna do innych rozliczeń ani objęta odrębnymi obowiązkami archiwizacyjnymi.
💰 Przedawnienie może oznaczać nie tylko koniec ryzyka podatkowego, ale również bezpowrotną utratę możliwości odzyskania nadpłaconego podatku. Jeżeli w poprzednich latach przedsiębiorstwo zapłaciło podatek w zawyżonej wysokości lub nie skorzystało z przysługujących mu preferencji podatkowych, upływ terminu przedawnienia może zamknąć drogę do odzyskania tych środków.
Warto zatem jeszcze przed końcem 2026 roku zweryfikować historyczne rozliczenia i ustalić, czy nie kryją się w nich niewykorzystane możliwości oszczędności podatkowych. Czasem wystarczy odpowiednio wcześnie zidentyfikować błąd i podjąć właściwe działania, aby pieniądze wróciły do firmy, zamiast bezpowrotnie przepaść.
⚠️ Ważne: wybicie północy w sylwestrową noc nie działa jak magiczna różdżka, która automatycznie rozwiązuje wszystkie problemy podatkowe.
Przedstawione terminy dotyczą podstawowych, typowych rozliczeń podatkowych. Przepisy przewidują jednak szereg zdarzeń, które mogą zawiesić lub przerwać bieg terminu przedawnienia, a w konsekwencji przesunąć moment wygaśnięcia zobowiązania nawet o kilka lat. Dotyczy to między innymi określonych czynności egzekucyjnych, wszczęcia postępowania karnoskarbowego czy wniesienia skargi do sądu administracyjnego. W indywidualnych przypadkach znaczenie mogą mieć także szczególne regulacje dotyczące powstawania zobowiązań, terminów płatności i zasad odzyskiwania nadpłat.
Sam upływ pięciu lat nie daje więc pewności, że określony okres rozliczeniowy jest już definitywnie zamknięty. Dlatego zamiast przyjmować, że dawne zobowiązania przestały istnieć, warto dokładnie zbadać swoją sytuację podatkową. Profesjonalna analiza pozwoli nie tylko ustalić rzeczywiste terminy przedawnienia i ocenić związane z nimi ryzyka, lecz także zidentyfikować potencjalne nadpłaty, zanim możliwość ich odzyskania zostanie utracona.
🔎 Sprawdź, zanim będzie za późno!
Koniec roku to dobry moment, aby zamknąć dawne ryzyka podatkowe, ale także upewnić się, że nie pozostawiamy w urzędzie skarbowym pieniędzy, które mogłyby wrócić do firmy.
Zespół Inventage Tax Doradztwo Podatkowe Sp. z o.o. pomoże Państwu przeanalizować historyczne rozliczenia, zweryfikować terminy przedawnienia, zidentyfikować potencjalne nadpłaty oraz ocenić możliwości ich odzyskania.
Zapraszamy do kontaktu – sprawdźmy wspólnie, czy zbliżający się koniec roku oznacza dla Państwa wyłącznie zamknięcie dawnych zobowiązań, czy również ostatnią szansę na realne oszczędności podatkowe.
🌐 www.inventage.pl
📞 +48 512 002 228
📧 [email protected]
Materiał ma charakter ogólny i informacyjny. Każdy przypadek wymaga indywidualnej analizy.