TPR po nowelizacji – co zmienia się dla firm?
22/10/2026
- In Aktualności
- Comments are off for this post
15 października 2026 r. Prezydent podpisał nowelizację ustaw o PIT i CIT, która upraszcza raportowanie cen transferowych. Dla zarządów i działów finansowych kluczowe jest jednak rozróżnienie obowiązków za 2025 i 2026 rok.
Co przewidują zmiany?
- Usunięcie z TPR oświadczenia o zgodności lokalnej dokumentacji ze stanem rzeczywistym i rynkowym charakterze cen. Oświadczenie nie zostanie przeniesione do local file.
- Możliwość podpisywania TPR przez pełnomocnika na podstawie UPL‑1, bez dotychczasowego ograniczenia do określonych zawodów.
- Zwolnienie mikroprzedsiębiorców i małych przedsiębiorców, spełniających ustawowe warunki, z wykazywania ogólnych informacji finansowych w TPR.
- Wyraźne odesłanie do zasad korygowania deklaracji wynikających z Ordynacji podatkowej.
- Doprecyzowanie warunku wymiany informacji podatkowych przy korektach cen transferowych — będzie on dotyczył kontrahentów zagranicznych.
Od kiedy?
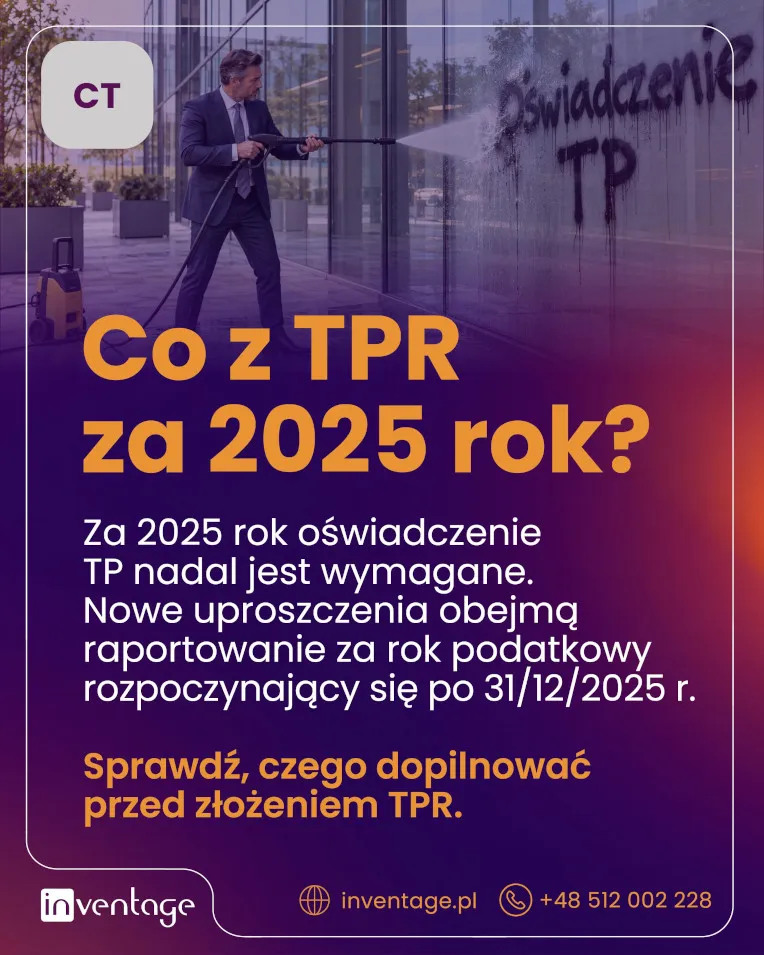
Nowe zasady raportowania obejmą informacje za rok podatkowy rozpoczynający się po 31 grudnia 2025 r. Przy roku podatkowym równym kalendarzowemu będzie to TPR za 2026 rok, składana w 2027 roku. Ustawa przewiduje wejście zmian dotyczących cen transferowych w życie po upływie 14 dni od ogłoszenia.
Co trzeba zrobić teraz?
TPR za 2025 rok należy przygotować na dotychczasowych zasadach — z wymaganym oświadczeniem i podpisem uprawnionej osoby. Dla firm z rokiem podatkowym równym kalendarzowemu termin złożenia informacji upływa 30 listopada 2026 r.
Przed wysyłką warto sprawdzić, czy dane w TPR są spójne z dokumentacją, księgami, umowami i faktycznymi rozliczeniami. Trzeba również potwierdzić uprawnienia osoby podpisującej formularz.
Likwidacja oświadczenia nie znosi obowiązku stosowania cen rynkowych. Rozbieżności w danych i nieuzasadnione warunki transakcji nadal mogą oznaczać ryzyko podatkowe.
W Inventage pomagamy przygotować dokumentację cen transferowych i zweryfikować spójność danych potrzebnych do TPR‑C. Analiza przed wysyłką pozwala wychwycić niespójności, zanim informacje trafią do urzędu.
Skontaktuj się z ekspertami Inventage i sprawdź przygotowanie firmy do złożenia TPR za 2025 rok.
🌐 www.inventage.pl
📞 +48 512 002 228
📧 [email protected]
Materiał ma charakter ogólny i informacyjny. Nie stanowi porady prawnej ani podatkowej. Każdy przypadek wymaga indywidualnej analizy.