Ulga B+R a planowane zmiany w Ordynacji podatkowej
23/10/2026
- In Aktualności
- Comments are off for this post
Ulga B+R pod lupą urzędów skarbowych – czy planowane zmiany w Ordynacji podatkowej ułatwią weryfikację rozliczeń?
Przedsiębiorcy korzystający z ulgi na działalność badawczo-rozwojową (B+R) mogą być szczególnie zainteresowani planowanymi zmianami w Ordynacji podatkowej. Chodzi o rozwiązania, które mają usprawnić weryfikację rozliczeń podatkowych i zwiększyć przewidywalność działań organów.
Ma to znaczenie dla podatników, którzy w zeznaniach rocznych odliczają koszty kwalifikowane, a następnie muszą wykazać, że poniesione wydatki spełniają ustawowe warunki ulgi B+R.
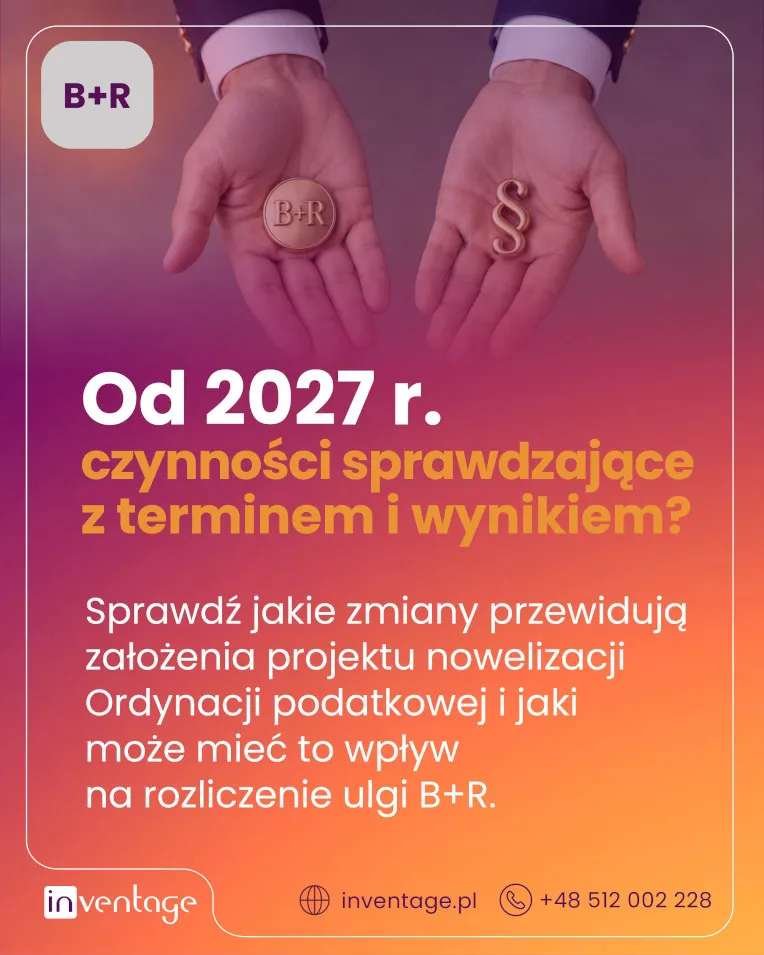
‼️ Jedną z najważniejszych propozycji jest wprowadzenie trzymiesięcznego terminu na zakończenie czynności sprawdzających. Organy podatkowe miałyby również informować podatników o rozpoczęciu i zakończeniu czynności oraz o ich wynikach. To potencjalnie istotna zmiana dla przedsiębiorców, których rozliczenia ulgi B+R są przedmiotem weryfikacji.
Co jeszcze może mieć znaczenie dla podatników korzystających z ulgi B+R?
- Większa przewidywalność weryfikacji – ustawowe określenie ram czasowych czynności sprawdzających może pomóc przedsiębiorcom lepiej planować działania związane z wyjaśnianiem rozliczeń.
- Ograniczenie obowiązków dokumentacyjnych – organy miałyby w pierwszej kolejności korzystać z informacji i dokumentów, którymi już dysponują. Nie zwalnia to jednak podatnika z obowiązku posiadania dokumentacji potwierdzającej prawidłowość odliczenia kosztów kwalifikowanych.
- Więcej czasu na odwołanie od decyzji podatkowej – planowane wydłużenie terminu z 14 do 30 dni może ułatwić przygotowanie argumentacji, jeżeli organ zakwestionuje rozliczenie ulgi B+R i wyda decyzję podatkową.
Czy zmiany oznaczają mniejsze ryzyko zakwestionowania ulgi B+R?
Nie bezpośrednio. Proponowane rozwiązania dotyczą przede wszystkim procedur, a nie przesłanek kwalifikowania wydatków do ulgi. Nadal kluczowe będzie wykazanie związku kosztów z działalnością badawczo-rozwojową, prawidłowe ustalenie kosztów kwalifikowanych oraz prowadzenie dokumentacji pozwalającej odtworzyć przebieg realizowanych prac.
W praktyce warto zadbać nie tylko o prawidłowe ujęcie kosztów w zeznaniu, lecz także o spójność dokumentacji projektowej, ewidencji czasu pracy i sposobu przypisania wydatków do działalności B+R.
‼️ Ważne: opisane rozwiązania mają charakter projektowany. Zgodnie z informacją w wykazie prac legislacyjnych, przyjęcie projektu przez Radę Ministrów planowane jest na I kwartał 2027 r. Nie oznacza to, że przepisy zaczną obowiązywać od początku 2027 r. – termin wejścia w życie będzie zależał od dalszego przebiegu procesu legislacyjnego.
Skontaktuj się z ekspertami Inventage, aby sprawdzić, czy dokumentacja projektowa i ewidencja kosztów spójnie potwierdzają rozliczenie ulgi B+R w Twojej firmie.
🌐 www.inventage.pl
📞 +48 512 002 228
📧 [email protected]
Materiał ma charakter ogólny i informacyjny. Nie stanowi porady prawnej ani podatkowej.